金融AI如何落地?这场交流活动聚焦数字员工与组织重构
10月23日,2026金融业人工智能应用与发展闭门交流活动在中国人民大学“陕公大讲堂”成功举办。会议邀请相关领域的专家学者及代表性金融机构,围绕金融场景下数字员工规模化应用、技术落地痛点、组织机制变革、风险治理等议题深度交流,分享一线实践案例,凝聚行业共识,探寻金融业人工智能高质量落地的实现路径。
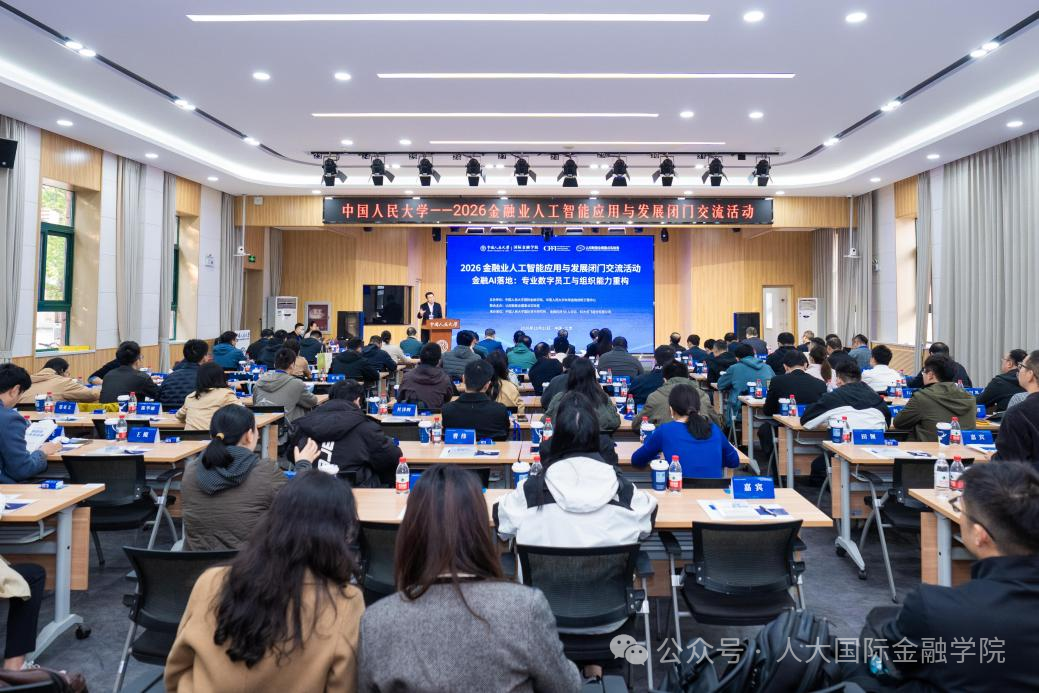
会议现场
本次闭门活动由中国人民大学国际金融学院、未来金融创新工程中心联合认知智能全国重点实验室主办,中国人民大学国际货币研究所、金融科技50人论坛与科大讯飞承办支持。
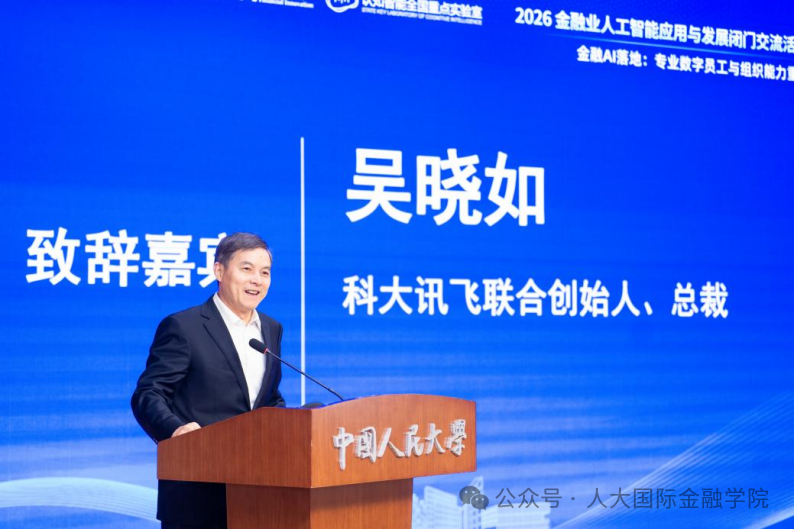
科大讯飞联合创始人、总裁 吴晓如
科大讯飞联合创始人、总裁吴晓如在开场致辞中表示,大模型技术快速迭代,企业推进AI应用的关键,在于将通用模型能力与企业知识、业务规则和工作流程深度结合,建设适合自身需求的技术与应用基础,并以实际业务成效评价应用价值。他指出,当前AI在个人提效方面进展较快,但专业场景的规模化应用和组织整体效能提升仍面临挑战,需要推动AI深入业务流程,实现人机协同与组织协同。他介绍,科大讯飞正持续推进全国产算力上的大模型技术创新和企业数字员工平台建设,支持AI融入企业实际工作。人工智能在企业的深入应用是一项长期工程,应坚持技术创新与业务实践相结合,使应用成果逐步沉淀为企业可持续积累的组织能力与知识资产。
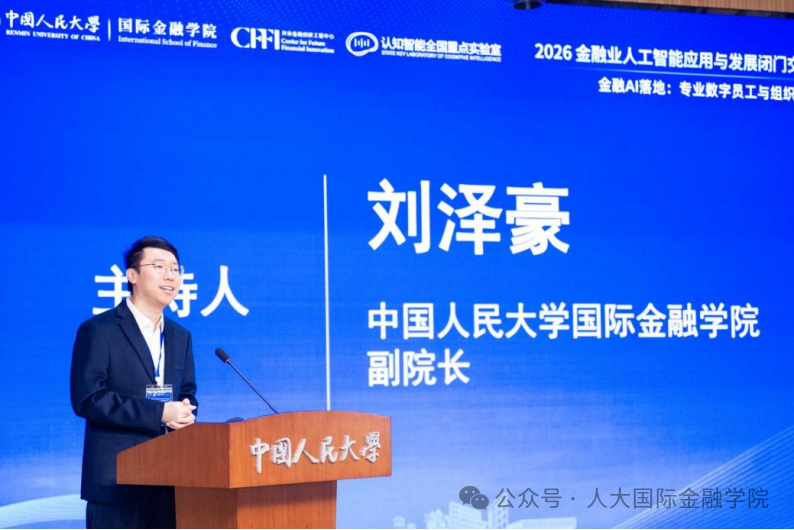
中国人民大学国际金融学院副院长 刘泽豪
中国人民大学国际金融学院副院长刘泽豪主持会议。他介绍,2026年国际金融学院成立,作为教育部国家卓越社科人才基地,聚焦国际化、科技化方向,着力培育复合型、国际型、实战型金融人才。此次活动围绕金融人工智能展开研讨,是交叉赋能学科建设、实战培育顶尖金融人才的一次重要实践。
中国银行业协会原首席信息官高峰、中国社会科学院国家金融与发展实验室理事杨涛、科大讯飞副总裁沈海波分别作主题发言。
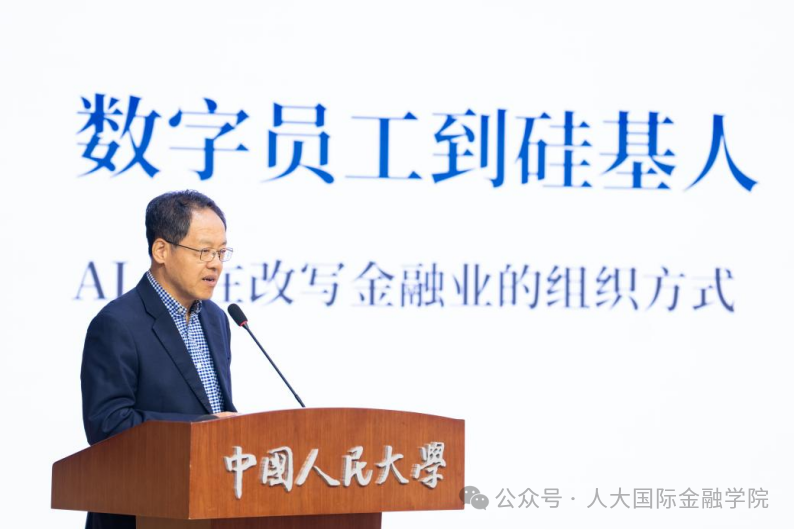
中国银行业协会原首席信息官 高峰
高峰围绕AI驱动的组织变革指出,银行业数字劳动力正从流程自动化、智能化向自主认知方向演进,应用重心也逐步转向人机边界与责任划分,可追溯、可解释、可审计成为重要要求。他认为,当前转型的主要制约在于授权、审计与追责机制尚不完善。未来,AI将推动生产组织由固定岗位向任务导向转变,弱化部分中间管理环节的传导作用,责任链从单人签字转向人机共签。人才需求转向能定义问题、编排任务、兜底风险的复合型人才,机构治理与考核范围将从人扩展至模型与数字产能。对于建立数字员工全生命周期管理机制,他建议,以业务场景为锚,拆解最小任务颗粒度;为AI应用统一配发身份标识,夯实管理底层;重构中层考核体系,适配人机协同新模式。
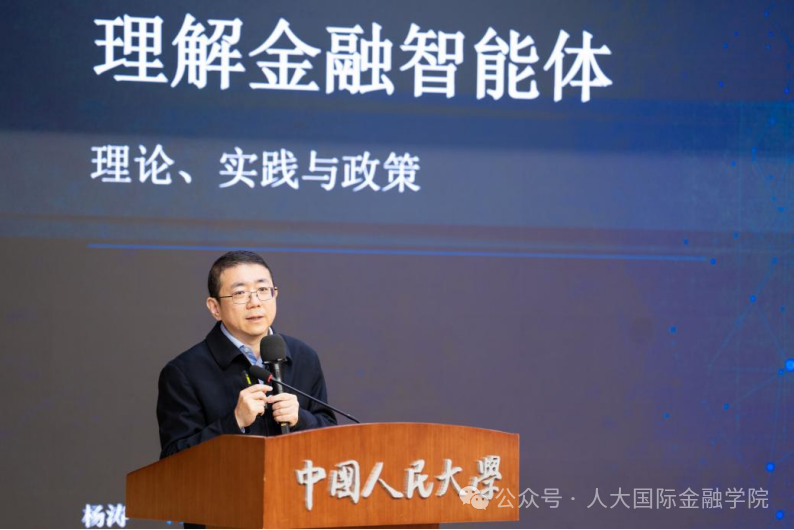
中国社会科学院国家金融与发展实验室理事 杨涛
杨涛围绕理解金融智能体的理论、实践与政策展开分享。理论层面,智能体经济的竞争核心从流量入口转向能力供给,重构了传统的“委托-代理”关系,衍生出可观测性、目标校准、责任归属等新挑战。实践层面,金融业成为智能体落地的优势场景,应用逐步向支付清算等底层基础设施延伸,整体呈现风控、运营双轮驱动格局。与此同时,行业普遍存在可审计性不足、指标口径不一、成本压力加大和风险治理滞后等共性挑战。政策层面,我国监管走在全球前列,率先出台行业专项监管规则。最后他建议,一是出台金融智能体专项细则,统一行业标准口径;二是健全KYA机制,筑牢智能信任基础;三是将智能体纳入压力测试体系,提升极端风险应对能力;四是依托监管沙盒开展高风险场景试点,平衡创新发展与风险防控。
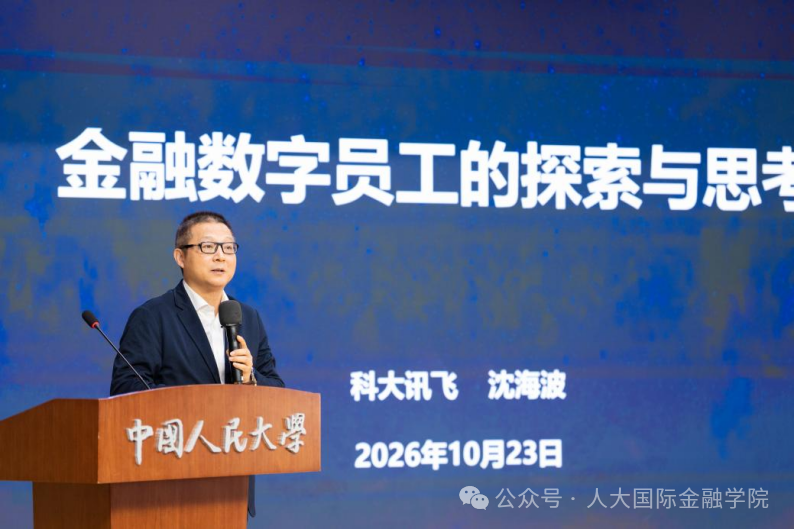
科大讯飞副总裁 沈海波
沈海波从科技企业的实践出发,围绕金融场景数字员工的探索实践分享观点。他提出,数字员工应成为“值得托付的同事”,在明确的岗位职责与授权范围内参与工作。对于数字员工平台建设,一方面,通过业务本体构建,让数字员工理解具体业务;另一方面,通过系统连接与集成,将AI能力接入存量业务系统。在金融业务实践方面,他结合营销、客服理财和信贷风控等领域的探索表示,数字员工能够承担前置处理等工作,但在信贷风控等场景中,仍需人类专家对结果与过程进行审核确认,并承担相应业务责任。最后他提出,数字员工落地是一项体系化工程,应从小切口起步,通过金融机构与科技企业的生态共建,逐步形成可监管、可追溯、可复制的数字员工体系。
在行业实践交流环节,杭州银行大模型业务负责人徐伟栋,徽商银行人工智能开发团队负责人华夏围绕所在银行AI落地情况作分享。
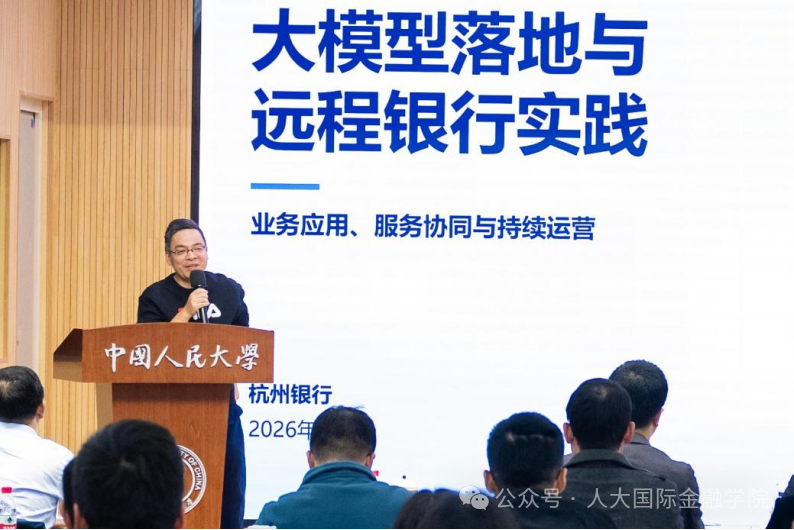
杭州银行大模型业务负责人 徐伟栋
徐伟栋介绍,杭州银行围绕赋能、重构和原生三个阶段交叉推进AI应用,既通过智能工具提升业务效率,也推动业务部门参与流程重塑,探索数字分身等新型应用。他认为,AI落地需要业务负责人深度参与,并通过具体项目检验应用成效。在远程银行服务实践中,杭州银行加强多渠道信息整合,提升服务需求预判和全流程协同能力,以技术应用推动业务模式调整。同时,围绕岗位需求探索多智能体协作,重视知识与记忆的一致性及权限适配,完善知识治理和检索机制,推动业务经验持续沉淀,为AI规模化应用提供支撑。
徽商银行人工智能开发团队负责人 华夏
华夏围绕本体在银行风险领域的探索和实践进行分享。本体是将分散数据映射为统一全局语义的模型,包含实体、属性等五大核心要素,是打通业务与智能体的桥梁。本体与大模型互补,可锚定事实边界、固化推理规则,破解大模型幻觉问题;弥补传统数据仓库、知识图谱在智能体应用中的不足;满足监管可解释、可穿透、可审计、可溯源的要求。徽商银行聚焦贷后预警场景,整合各类内外部数据源。依托讯飞天机本体平台,构建8类核心本体对象,支撑风险画像、预警分析等四大能力。落地后,贷后风险报告生成从数天缩短至数小时,实现风险信息集中、根因可查、传导清晰等成效。项目采用FDE+数据+业务团队协作模式推进,后续将拓展至全风险领域,完善智能体与本体双平台架构,推进风险领域本体模型的迭代优化闭环。
在圆桌对话环节南京银行数字银行管理部副总经理朱旻昊,北京农商银行零售金融服务部副总经理韩松进行分享。本环节由中国银行业协会原首席信息官高峰主持。
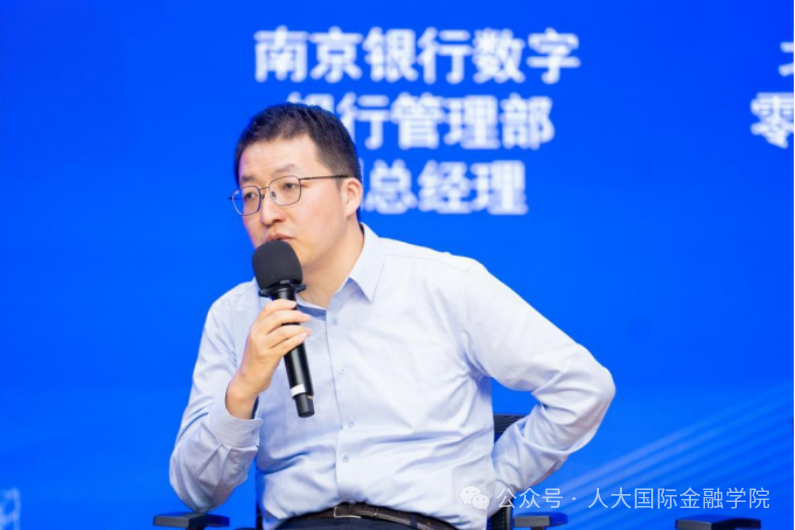
南京银行数字银行管理部副总经理 朱旻昊
朱旻昊结合南京银行智能体建设实践,从三个维度分享落地经验。一是强化AI文化宣贯,破解业务接纳的意识障碍。数字员工融入业务需循序渐进培养使用意愿。南京银行着力打造全行AI文化,落地“一岗一助手,一人一分身”模式,贴合岗位需求降低使用门槛,推动内部员工敢用、愿用、爱用智能体。二是中小银行应以降本增效为核心,判定高价值场景。设定明确可量化的高价值智能体标准,为有明确价值的场景投入资源,避免无意义的技术堆砌。三是夯实技术与运营支撑体系。搭建工程化、标准化的技术研发体系;重视知识工程与本体建设,突破智能体效果提升瓶颈;建立长效运营机制,遵循“三分建、七分运营”原则,推动业务全程参与开发、上线与运营全流程。
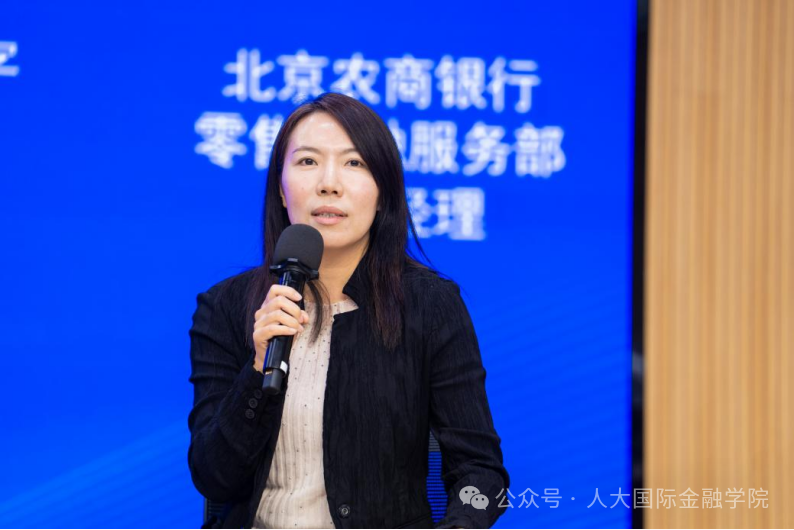
北京农商银行零售金融服务部副总经理 韩松
韩松结合北京农商银行实践,分享数字员工在财富管理客群运营中的落地经验。北京农商银行以远程端智能化运营能力赋能零售业务,打破数字员工仅服务长尾客群的固有认知。具体探索是打通双渠道构建全域客户画像,整合客户经理端分级资料与远程渠道电话、文字交互数据。通过数字员工提炼渠道诉求差异,形成完整客户需求认知
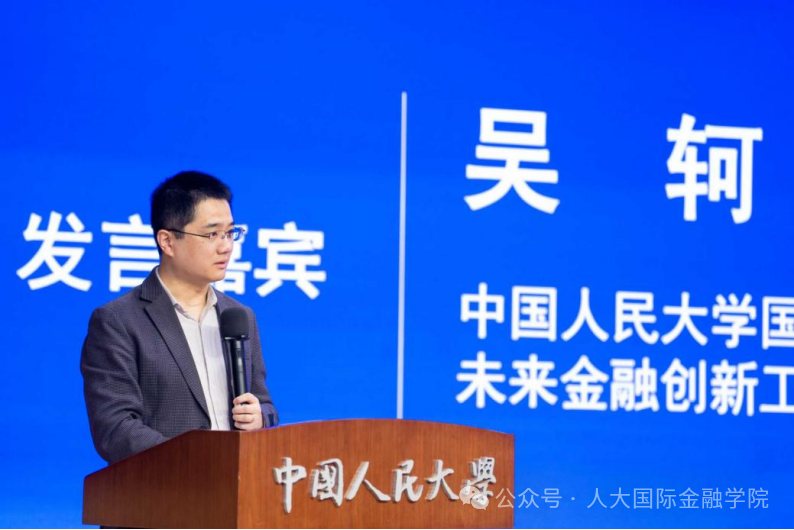
中国人民大学国际金融学院副院长、未来金融创新工程中心副主任 吴轲
会议最后,中国人民大学国际金融学院副院长、未来金融创新工程中心副主任吴轲作总结发言。他表示,人工智能正深刻重塑金融业务流程与组织形态,专业数字员工已成为金融数字化转型的重要载体。推动金融AI高质量落地,既要加强技术创新与场景适配,提升数据治理和风险防控能力,也要重视组织机制变革,将人才培养与能力提升贯穿数字员工规模化应用全过程。他介绍,国际金融学院与未来金融创新工程中心联合启动“卓越金融科技人才培养优秀案例”征集,期待进一步深化产学研合作,推动金融人才培养与人工智能应用协同发展。